最近、「年収の壁」に関する数字が毎年のように変わり、ネット上の情報も更新が追いついていないものが増えてきました。
それもそのはずで、年末近くになってから遡って適用されるケースも多く、公的な機関の情報更新も遅れたり複数表記されたりしているため、「結局、自分はどうなるの?」と分からなくなっている方も多いのではないでしょうか。
ただし、数字が細かく変わっているのは主に「税金上の年収の壁」です。
手取りに影響がないとは言いませんが、税金の方は手取りが逆転(いわゆる働き損)するほど大きな影響はありませんので、そこまで神経質になる必要はありません。
パートで扶養ギリギリで働いている方が本当に気にしておきたいのは「社会保険の扶養」です。
こちらは金額自体は変わっていませんが、ルールが少しずつ変わっているため、扶養内でいたい方や扶養ギリギリで働いている方はしっかり理解しておきましょう。
今回は、実質撤廃された「106万円の壁」の前後の働き方をしている人が、働き方・時給・月給によって年間の手取りがどう変わるのかを状況別に見ていきます。
動画で見たい方はこちらから▼
そもそも「106万円の壁」はどうなった?現在の社会保険ルール
まずはこれまでの「106万円の壁」をおさらいしておきましょう。
元々、パートなどの短時間労働者は社会保険に加入できませんでしたが、現在はフルタイムに近い働き方以外でも、働き方に応じて社会保険に加入できるようにする「社会保険の適用拡大」が進んでいます。
パートが勤務先で社会保険に加入する条件は、以下の5つです。
ーーーーー
- 勤務先の従業員数が51人以上(特定適用事業所)
- 週の所定労働時間が20時間以上
- 月額賃金が8万8,000円以上(年収約106万円以上)
- 2ヶ月を超える雇用の見込みがある
- 学生ではない
ーーーーー
これらすべてを満たす場合、パートであっても社会保険に加入することになります。
ここでポイントとなるのが、3つ目の「月8万8,000円以上」という条件です。
現在、日本で一番最低賃金が低い地域であっても、週20時間働けば月8万8,000円を超えるようになりました。
そのため、週20時間を超えた時点で自動的に月8万8,000円を超えることになり「8万8,000円(年収106万円)」という金額の基準は事実上意味をなさなくなりました。
つまり、現在は「週20時間以上働くかどうか」が最も重要な基準となっています。
また、現在は「従業員数51人以上」の企業が対象ですが、来年2027年10月には「36人以上」、さらに2029年10月には「21人以上」と段階的に対象が拡大されていきます。まずは、ご自身が働いている会社の規模がどのくらいなのかを確認しておきましょう。
【パターン別】勤務時間と時給による手取りシミュレーション
それでは、これらのルールを踏まえて、働く時間や時給によって「扶養でいられるのか」「手取りはどうなるのか」をシミュレーションしていきましょう。
※実際の手取りは働く場所、住んでいる地域、年齢等によって異なります。あくまで試算上の数字として参考にしてください。
また、社会保険の加入条件や扶養の可否については、必ず事前にパート先や配偶者の健康保険組合等にご確認ください。
パターンA:【51人以上の企業】週19時間 / 時給1,035円
【勤務スタイル】週19時間(1日5時間弱×週4日程度)
【年収】約102万円弱(月約82時間を12ヶ月)
【社会保険】企業の規模条件は満たしていますが、週の契約時間が20時間未満のため、パート先での社会保険加入はありません。
【扶養】配偶者の社会保険の扶養条件をクリアしています。
【税金】所得税・住民税ともに発生しません。
【手取り金額】約102万円(働いた分がほぼそのまま手取りになります)
時給が上がる分にはまだ扶養内でいられますが、これ以上勤務時間を増やすと社会保険加入の可能性が出てきます。
パターンB:【51人以上の企業】週21時間 / 時給1,035円
【勤務スタイル】パターンAより少し時間を伸ばして週21時間
【年収】約112万円
【社会保険】週20時間を超えているため、雇用保険、健康保険、厚生年金に加入します。
社会保険料は会社と折半になり、年間で約16万円ちょっとかかります。
【税金】所得税は基礎控除等の関係で支払いはありませんが、住民税が年間約5,000円発生します。
【手取り金額】約95万円弱
【ポイント】
時給が最低賃金に近い状態で勤務時間を週2時間増やすと、社会保険に入ることで年間手取りが約7万円減ってしまうことになります。
ただし、社会保険に加入することには大きなメリットもあります。
- 病気やケガで仕事を休んだ際に「傷病手当金」が受け取れる
- 厚生年金に加入することで、万が一の際の「障害年金」が手厚くなる
- 将来、生きている限りもらい続けられる老齢年金が増える
- 一度社会保険に入ってしまえば、今後は時間を増やしたり時給が上がったりしても手取り逆転を気にせず働ける
パターンC:【51人以上の企業】週19時間 / 時給1,400円
【勤務スタイル】週19時間(20時間未満)だが時給が高め
【月収】約11万5,000円
【年収】約137万円
【パート先の社会保険】週20時間未満のため、パート先の社会保険・雇用保険には加入できません。
【配偶者の扶養】年収が130万円を超えている(いわゆる「130万円の壁」超え)ため、配偶者の社会保険の扶養から外れてしまいます。
【自分自身で加入するもの】自分で「国民健康保険」と「国民年金」に加入する必要があります。
・国民年金(定額):年間約21万円
・国民健康保険(東京23区例):年間約12万円 ※会社折半がないため全額自己負担
【税金】所得税はかかりませんが、住民税が年間約5,000円発生します。
【手取り金額】約103万円
【注意点】
時給が高く年収137万円稼いでいるにもかかわらず、手取りは103万円程度にとどまってしまいます。
しかも、全額自己負担で国保・国年を払っても、扶養内にいた時と保障内容や将来の年金額は変わりません。
「パート先の規模が大きくても週20時間未満」という働き方は、扶養を外れた場合に手取り・社会保障の両面で非常に不利になりやすいケースです。
この状況に当てはまりそうな方は、働き方を見直すことをおすすめします。
パターンD:【50人以下の企業】週21時間 / 時給1,035円
【勤務スタイル】小規模企業で週21時間
【年収】約112万円
【パート先の社会保険】50人以下の企業の場合、現行ルールでは週30時間以上など長め時間働かない限り、会社の社会保険には加入できません。
【配偶者の扶養】年収130万円を超えていないため、配偶者の社会保険の扶養内にとどまります。
【雇用保険】週20時間以上のため、雇用保険には加入します。
【税金】所得税は発生しませんが、住民税が約6,800円発生します。
【手取り金額】約110万円
4つのパターンのまとめ
今回の4つの例をまとめると、以下のようになります。
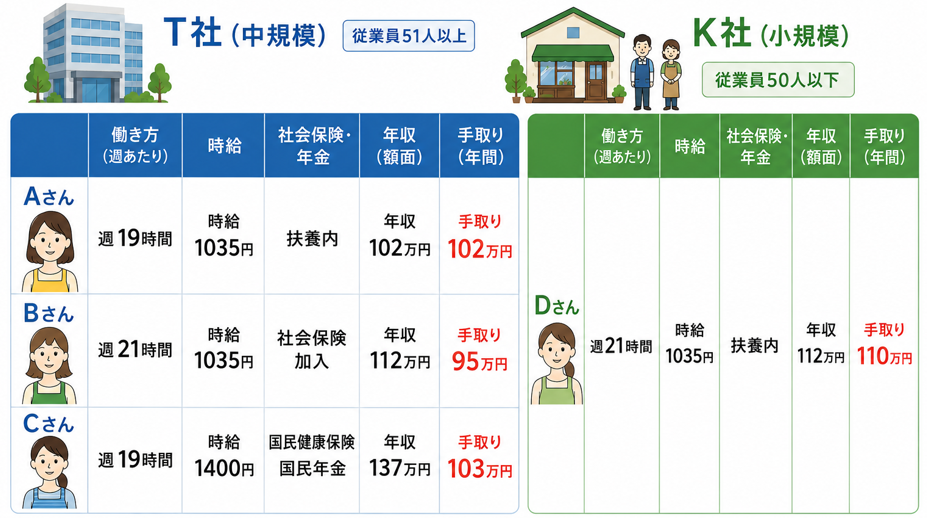
・Aさん(51人以上 / 週19時間 / 年収約102万)
状況:夫の扶養内
年間手取り目安:約102万円
・Bさん(51人以上 / 週21時間 / 年収約112万)
状況:勤務先の社会保険に加入
年間手取り目安:約95万円弱
・Cさん(51人以上 / 週19時間・高時給 / 年収約137万)
状況:国民健康保険・国民年金に自分で加入
年間手取り目安:約103万円
・Dさん(50人以下 / 週21時間 / 年収約112万)
状況:夫の扶養内(雇用保険のみ加入)
年間手取り目安:約110万円
※金額はあくまで目安です。実際には加入する健康保険やお住まいの地域によって違いがあります。
これからの働き方をどう考える?
これら4つの働き方のうち、どれが良いかは一人ひとりの置かれている状況や、何を優先したいか、また勤務先の意向によっても異なります。
現在は社会保険の適用基準となる会社規模が「51人以上」となっていますが、2027年10月には「36人以上」、2029年10月には「21人以上」へと順次変わっていきます。
国の方針としては、「短時間で働く人も、その働き方に応じて社会保険に加入できるようにする」方向へ進んでいます。
また、いわゆる「年金の第3号被保険者(扶養)」についても、今後どのような形になるかは分かりませんが、縮小されていく可能性が議論されています。
働く理由は決して金銭的なメリットだけではありませんし、特に女性はご自身の気持ちだけで自由に働き方を選べない時期も多いと思います。
だからこそ、今すぐ答えを出す必要はありませんが、「今後自分はどのように働きたいか」「どのくらいの収入を得ていきたいか」を一度整理し、これからの働き方を考えるきっかけにしてみてくださいね。