
こんにちは。FP相談ねっと認定FPの前田です。
この記事では、高校生以下のお子さんがいるご家庭が、高校や大学、専門学校などの教育費をいくら準備すればいいのか、その金額と、これから毎月いくら積み立てればいいのかわかる方法と確実に準備できる方法をお伝えします。
教育費を確実に準備するにはコツがあるのですが、このコツは、ほとんどの人がやっていない、でも、ものすごくシンプルで簡単、かつ確実に教育費を準備できる方法なので、ぜひ最後まで読んで確認してください。
教育費を総額でいくら準備すればいいか
貯めるべき教育費の考え方
「貯めているけど、足りるかどうかわからない」と思っている方、わからない理由はずばり、教育費がいくらかかるか分かっていないからです。では、いくらかかるのか?人によってもちろん異なりますが
多くの人に当てはまるのが600万円です。
そもそも、教育費を準備するといっても、なんの教育費を準備するのか?これを分かってないといけません。準備すべき教育費の考え方は「その時の収入から出すのが厳しいくらい多額のお金」この金額は全額準備しておいたほうが良いです。
たとえば、世帯年収2000万で、子供一人なら、年収の範囲内で大学などの学費を支払えるでしょう。なので、教育費の準備はしなくても良いかもしれません。でも、世帯年収1000万で子ども2人なら、その時の収入で大学などの学費を払うのはとてもしんどいでしょう。子ども2人の大学費用が重なるとヒーヒーです。もしかしたら、払えないかもしれません。だから、事前に準備しましょうという考え方です。
では、いくらくらいのお金なら事前に準備したほうがいいのでしょうか。
600万円を目安にする理由
一般的には、高校卒業後の学費(大学や専門学校)が多額になるため、この時期の進学費用が準備すべき費用となりますが、私は、ここに大学受験費用も含めた方が安心できると考えています。その合計が600万円です。
内訳は大学や専門学校の学費500万円、受験費用100万円です。
大学・専門学校の平均費用
大学なら、国公立か私立か、文系か理系か4年か6年か、専門学校なら、何系の専門学校かで学費は大きく違いますが、分からない、まだ決まっていないのであれば500万が目安です。
2025年の大学の学費の平均額を見てみましょう。
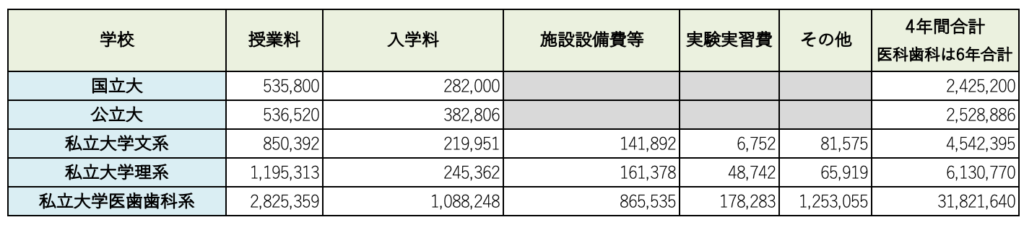
「国公私立大学の授業料等の推移」より作成
表の合計額は4年分の金額(医科歯科は6年分)です。これを見れば、500万円あれば、国公立でも私立でもどちらでもある程度対応できる金額であることがわかります。したがって、どこに行くかまったく決まっていないなら、500万円を目安にすると良いでしょう。
仮に専門学校だとしても、大学費用とそれほど変わりません
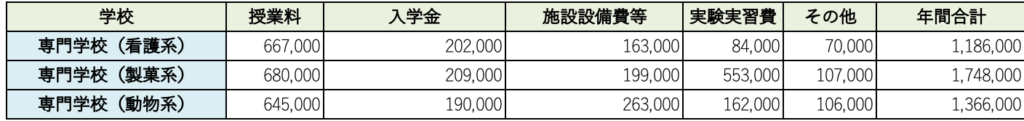
表の「年間合計」は1年分の金額です。専門学校に2年通うか、3年通うか分かりませんが、大学と同じくらいの費用がかかることが分かります。
受験費用
次に受験費用です。これは、主に塾の費用です。私立大学の附属高校に行ってそのまま付属大学に進学したり、推薦だったり、専門学校に行ったりという場合は塾費用は不要かもしれません。しかし、現時点で分からないなら100万円貯めておくのが無難です。では塾代にどの程度かかるのか確認しましょう。
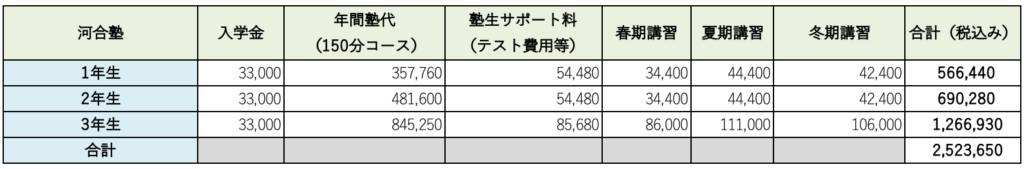
これは、河合塾の費用で、当然受講する講座数や通う期間によって金額は異なってきます。あくまでも目安にしかなりませんが、多くの家計を見ていると、受験時は100万円かかったという声をよく聞きます。仮に塾代がかからなかったとしても、1校受験するだけで35,000円ほどかかります。5校受験すると20万円弱です。また、滑り止めの大学に入学金を払って本命に合格して、本命の大学に進学するとなっても、滑り止めの大学に払った入学金は戻ってきません。なので、受験費用として100万円をみておくのが安心です。
したがって、受験費用100万+大学費用500万=600万が目標額となります。
ちなみに、全額貯めず半分貯めて、あとの半分はその時の収入から出すといった方法は、自分を苦しめるのでやめた方がいいでしょう。なぜなら、多額の学費を短い期間で支出すると半分とはいえ負担は大きいですが、長い期間をかけて準備するなら負担は軽くて準備しやすいからです。また、将来は何があるかわかりません。年齢的に収入が下がっているかもしれませんから、事前に準備しておくのが無難です。
仕送りする場合の準備額
ただし、目標額600万円は自宅通学の場合の金額です。自宅外通学の場合は、仕送りも必要です。自宅外通学が確実な場合は、仕送りも視野に入れて事前に準備しておきたいですね。ここで、仕送りの平均額のデータがあるので見てみましょう。
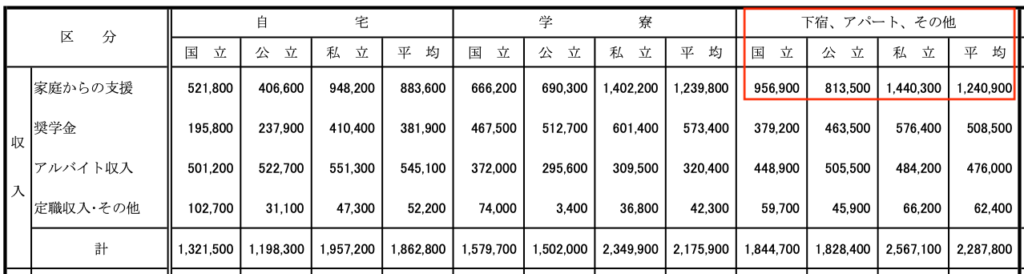
平均は124万円、つまり月10万円です。かりに、月10万の仕送りが4年間続くと10万×12か月×4年=480万、自宅外通学を始める際にも家電揃えたり、敷金礼金払ったり必要です。キリよく自宅外費用として500万円かかるとすると、学費500万円と合わせると、大学費用は1000万円かかることになります。
自宅外通学が確実なら事前準備するにこしたことはありませんが、あまりにも金額が大きすぎます。ここは、できる限り貯めるというスタンスでOKです。もし、準備した額で足りなければ、その時の収入や貯蓄から出す、子どもがバイトする、奨学金を借りるなどでカバーすることになるでしょう。
我が家の準備額を決める
では、あらためて目標額を決めましょう。
基本は高校3年生で100万円、大学で500万円、18歳までに合計600万です。
自宅外通学の場合は仕送りできる金額を上乗せします。仕送りしたい金額ではなく、仕送りできる金額で考えるのが現実的です。たとえば、毎月8万円なら仕送りできるかもということなら、8万円×12カ月×4年間=約400万を学費とは別に貯めることになります。
しかし、そうすると積立額が多額になって準備するのが大変になるので、仕送り8万円の半分の4万円×12か月×4年=192万円だけを事前にためて、残り4万円はその時の収入から出す、という考えでも良いと思います。一人暮らしをすると、その子の分の食費や光熱費は減りますから、月4万くらいならその時の収入から出せるかもという考え方もできます。
将来のことなので、想像で金額を予想するしかありません。正解はありません、まずは、目標額を出しましょう。
積立額を計算する
目標額が決まったら、今からいくら準備すればいいか計算をします。学資保険や外貨建ての保険などで、準備をしている人もいるでしょう。それら準備している金額は、目標額から差し引きます。
たとえば、目標額が600万円、保険で200万円準備しているなら、600万―200万=400万を保険とは別に準備する必要があります。毎月の積立額は下記の計算式に当てはめて計算してください。
目標額 ÷(18歳 ー 子どもの年齢)÷ 12ヶ月 = 毎月の積立額
たとえば、子どもが8歳、学資保険で200万円準備中なら
(600万―200万)÷(18歳―8歳)÷12か月=3.3万円
毎月3.3万円を18歳になるまで積み立てれば良いということです。
資産運用も活用しよう
子どもが8歳以下なら準備期間は10年あります。10年あれば運用して準備することも選択肢にいれましょう。たとえば、利回り3%で運用できるとすると、積立額は3.3万円ではなく2.8万円ですむ計算になります。
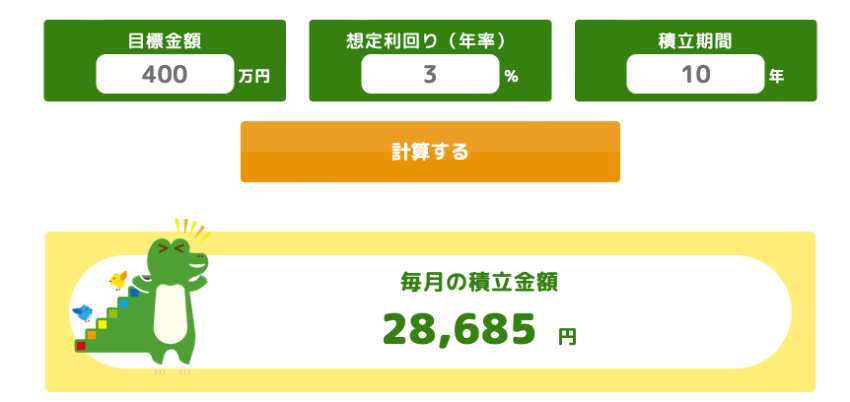
これは、金融庁のつみたてシミュレーターです。「つみたてシミュレーター」で検索するとヒットするので、みなさんもシミュレーションしてみてください。
目標金額を入力し、利回りを3%、積立期間は「18歳―子どもの年齢」を入力して計算すると、積立額が表示されます。
シミュレーションによると、利回り3%だと毎月の積立額は2.8万円です。3.3万だったのが5千円減りました。運用益が出ると考えると、積立額を減らせるということですね。
下記は、運用益のシミュレーションです。
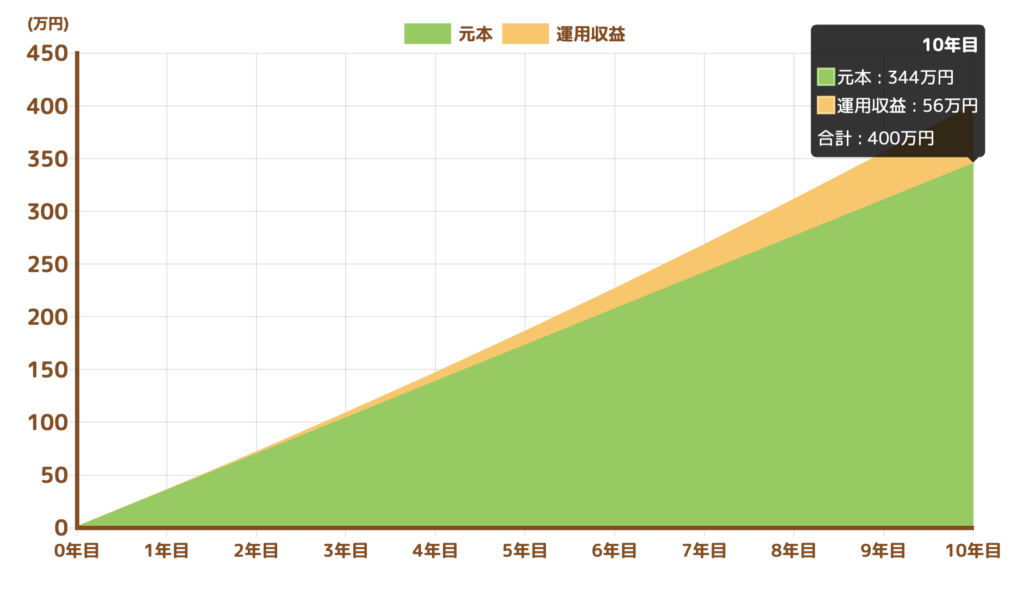
これを見ると56万円の利益が出るという計算になっています。当然、この利益が保障されるわけではありません。なので、私は利回りを3%で設定しました。どういうことかというと、NISAなどで人気の世界株を運用する場合は、過去10年の実績だと13%、20年の実績だと9%です。それを3%で計算しているので、かたいシミュレーションであることがわかるかと思います。
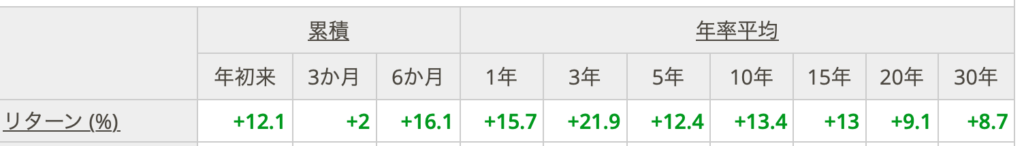
なので、シミュレーションする際は、3%と固く見積もっておくことをおすすめしますが、いずれにしても利益が見込めると本来必要な金額より少ない金額で準備ができることがわかります。私自身、子どもの教育費をNISAで準備していますが、利益が出ると嬉しいという気持ちより、助かったという気持ちが大きいです。やはり、思ったより少ない金額で準備できると、助かった〜と、思うのです。
また、自分のNISAで教育費を準備している人もいると思いますが、この場合は、これから積立期間が10年なくても、今までの実績がありますから、このまま積立を継続していきましょう。
教育費が必要な時期に経済ショックが起きたらどうする?
「教育費が必要になる直前で経済ショックが起きて資産が減ったらどうしたらいいですか?」このような質問をよくいただきます。下記図を見ていただくとわかる通り、年数が経てば立つほど利益の金額が大きくなって、オレンジの幅が広くなっています。
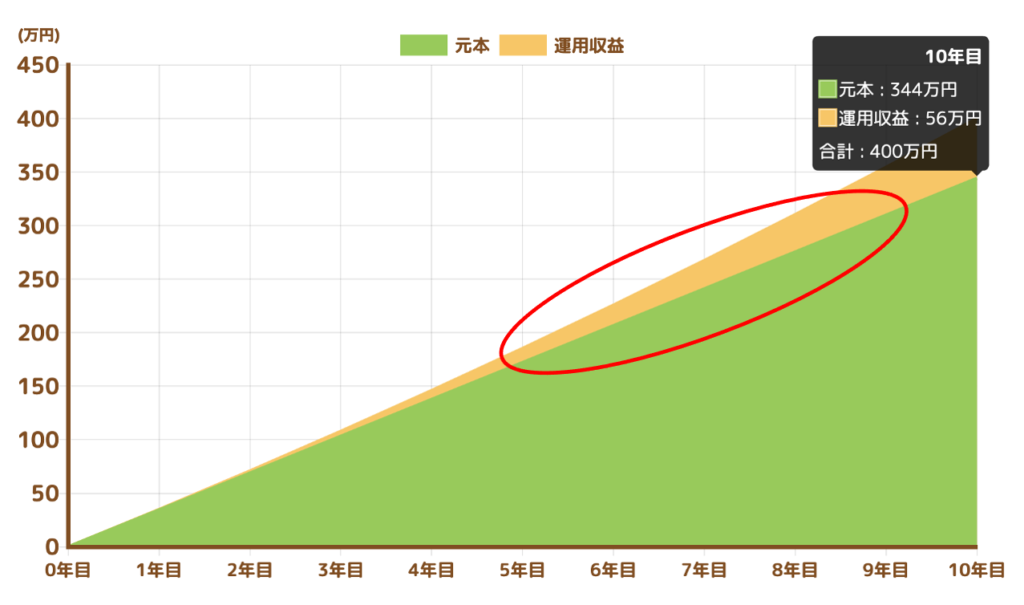
つまり、運用して5、6年であれば、利益が出たとしても、経済ショックでその利益は吹き飛ぶかもしれません。なので、この利益の幅を広く、厚くする必要があります。そのために運用期間はできるだけ長くとりたいのです。
とはいえ、運用期間を長くとったとしても100%の保障はありません。元本割れがどうしても怖いということなら、目標額の2〜4割を現金や学資保険、残りを運用というスタイルにしておけば、運用資産が経済ショックで仮に減ったとしても、現金や学資保険で1〜2年しのぐことができます。
現金や学資保険で対応中に、運用資産の金額がもとに戻るのを待ってから学費に充当するという作戦です。
ただ、もし、現金と運用の合わせ技で準備するなら、現金は2〜4割、運用は8〜6割の割合にしてください。現金が多すぎるとインフレに負けてしまうので、運用を多めにしたほうが家計が苦しくなりすぎません。
それでは、あらためて、目標額からこれからの毎月の積立額をまず計算して、我が家の積立額を計算してください。そして、運用期間が10年取れるなら、積極的に運用で準備しましょう。
教育費を確実に準備できるコツ
次に、教育費を確実に準備できるコツをお伝えします。それは、別管理です。
教育費は、教育費専用口座で貯めてください
口座をつくる手間はかかりますが、難しくはありません。別管理は確実に資金準備できる非常に重要な管理方法です。
別管理にすると、今、いくら貯まっているか、あとどれくらい貯めないといけないかが一目で分かるので、目標を達成しやすいのです。でも、自分の老後資金も教育資金も同じ口座で貯めていたら、一体、それぞれいくら必要なのか、いくら使っていいいのかわからず、いつも不安がつきまとうのですね。
だからこそ、目標額を明確に決めて、その金額が貯まるまで教育費専用口座で貯めてください。
子どもが2人以上いて、現在、親のNISA口座で貯めている場合は、子ども2人分の積立は1つの口座にまとめても良いですが、自分の老後資金などとは必ず分けて下さい。
その意味で、もっともいいのは、2027年から始まるこどもNISAです。
こどもNISAであれば、子ども一人につき1つ口座を作れるので、管理しやすく目標額を貯めやすいです。ただし、投資上限が元本総額600万円のため、自宅外通学の場合は、こどもNISAだけで資金を作れない可能性もあります。この場合は、親のNISA口座も使う必要がありますね。
親のNISA口座で積み立てる場合は、つみたて投資枠は自分用、成長投資枠は子ども用と分けると管理しやすいです。NISAは枠が2つあるので、その枠で管理することもできます。あるいは、夫のNISAのつみたて投資枠は上の子の教育費、妻のNISAのつみたて投資枠は下の子の教育費用、と分けても良いでしょう。
いずれにしても、教育費は別管理です。そして、高校、大学、専門学校の学費で使う以外、目的外では、使ってはいけません。目標額が貯まるまで積み立てて行く。そうすれば、足りるかな・・・?という心配は不要ですし、確実に準備ができます。
まとめ
①まず、目標額を決めます。進学先が決まっていないなら、大学費用の目安は500万円、高校受験費用として100万円、合計600万円が目安です。自宅外通学の場合は、ここに仕送り費用が上乗せされます。毎月いくら仕送りするか4年分を上乗せして目標額を決めてください。
②次に、毎月いくら準備すればいいのか逆算します。その際は、学資保険などすでに準備済みの金額はのぞいて計算します。
例)目標額600万円、学資保険200万円契約中の場合
これから追加で準備する金額:600万円-200万円=400万円
400万 ÷(18歳 ー 子どもの年齢)÷ 12ヶ月 = 積立額
③積立期間が10年以上あるなら、時間を味方につけてNISAを活用します。
その際、重要なのは教育費は別口座です。そして、貯まるまで決して使ってはいけません。まだ、準備を始めていない人は、管理のしやすさから「こどもNISA」がおすすめです。
すでに自分のNISAで老後資金と教育費を一緒に積み立てている場合は、今後は別々に分けて準備していきましょう。最初は手間がかかりますが、別管理にすることが最も重要と言っていいくらい、準備できるかどうかを左右するポイントです。必ず教育費は別管理で準備していきましょう。
みなさんの教育費準備がうまくいくことを願っています。